我が家の世帯年収は一般的な家庭よりも少ないです。
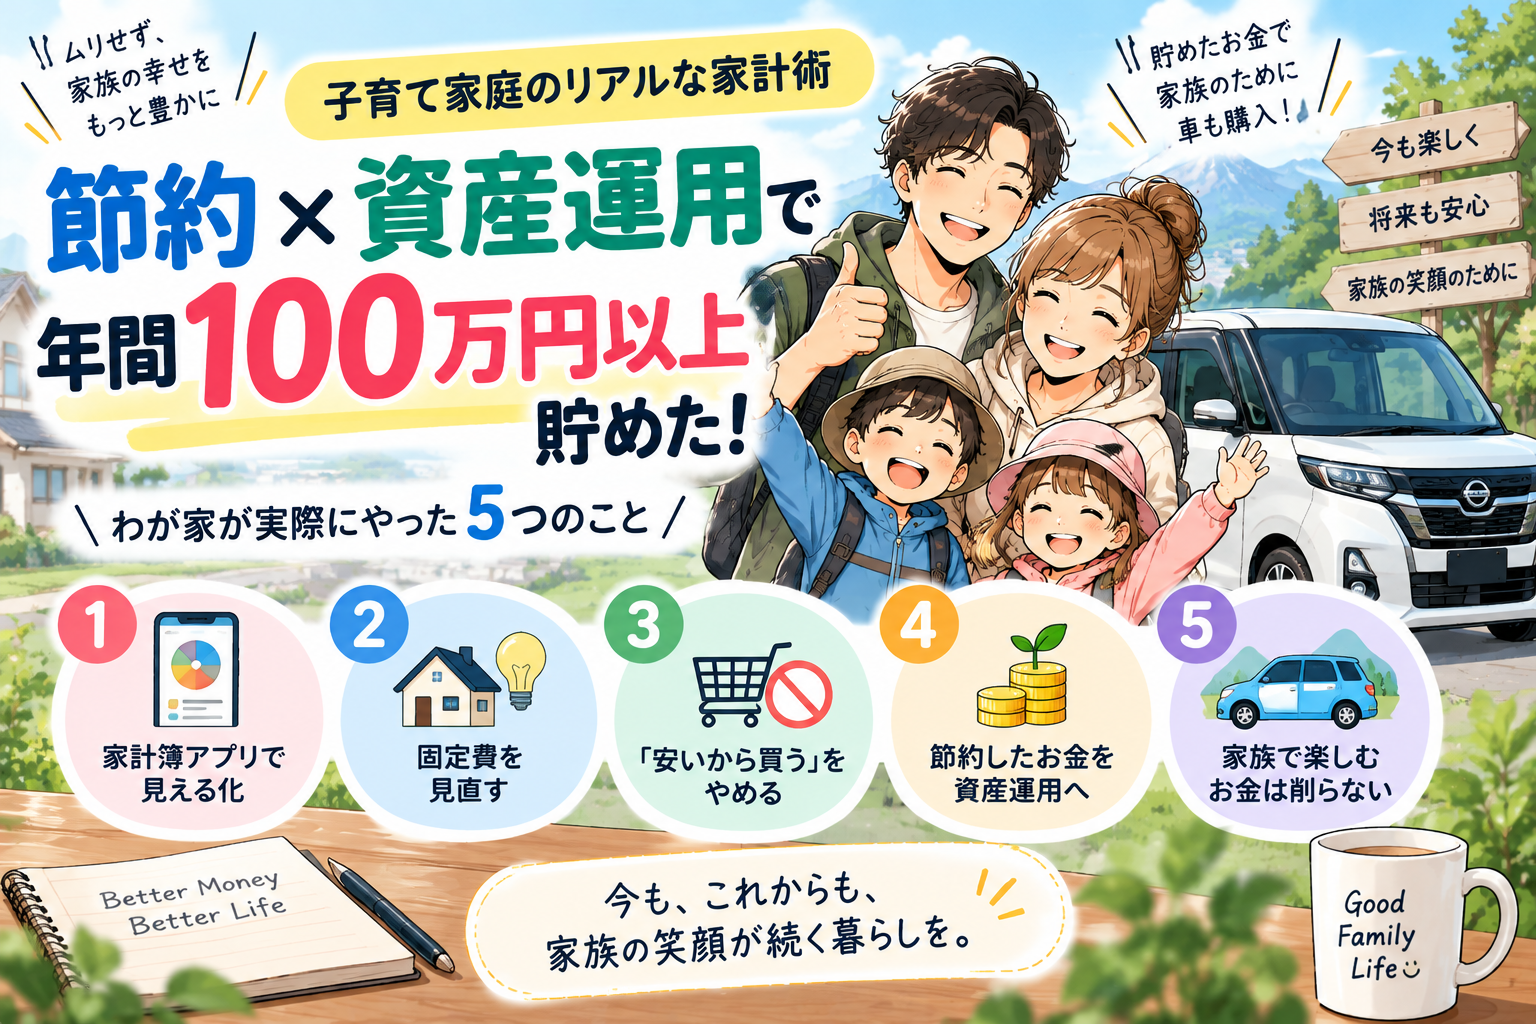
そんな我が家でも家計を見直して資産運用を続けた結果、年間100万円以上を貯蓄・資産形成に回せるようになりました。
最近では、貯めてきたお金を活用して家族のための車も購入。
とはいっても、外食や旅行を我慢して、ひたすら節約しているわけではありません。
大切にしているのは、
「ムダは減らす。でも、家族で楽しむお金は使う。」
今回は、そんな我が家が実際にやっている5つのことを紹介します。
1.家計簿アプリで「お金の流れ」を見える化
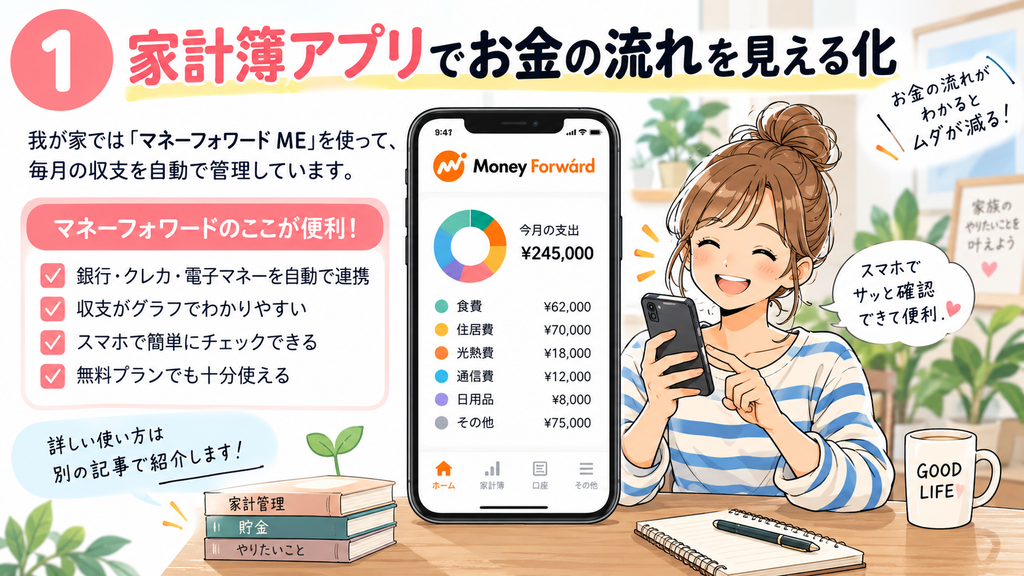
最初にやったのが、毎月何にいくら使っているのかを知ること。
これ、めっちゃ大事です
我が家では家計簿アプリ「マネーフォワード ME」を使っています。
銀行口座やクレジットカード、NISAなどを連携できるので、
「今月使いすぎたな」
「この固定費、高くない?」
といったことにすぐ気づきます。
手入力の手間が少なく、家計を簡単に確認できるのも気に入っています。
👉 マネーフォワード MEの使い方やメリットは、別の記事で詳しく紹介します。
2.固定費を見直して年間数十万円を節約
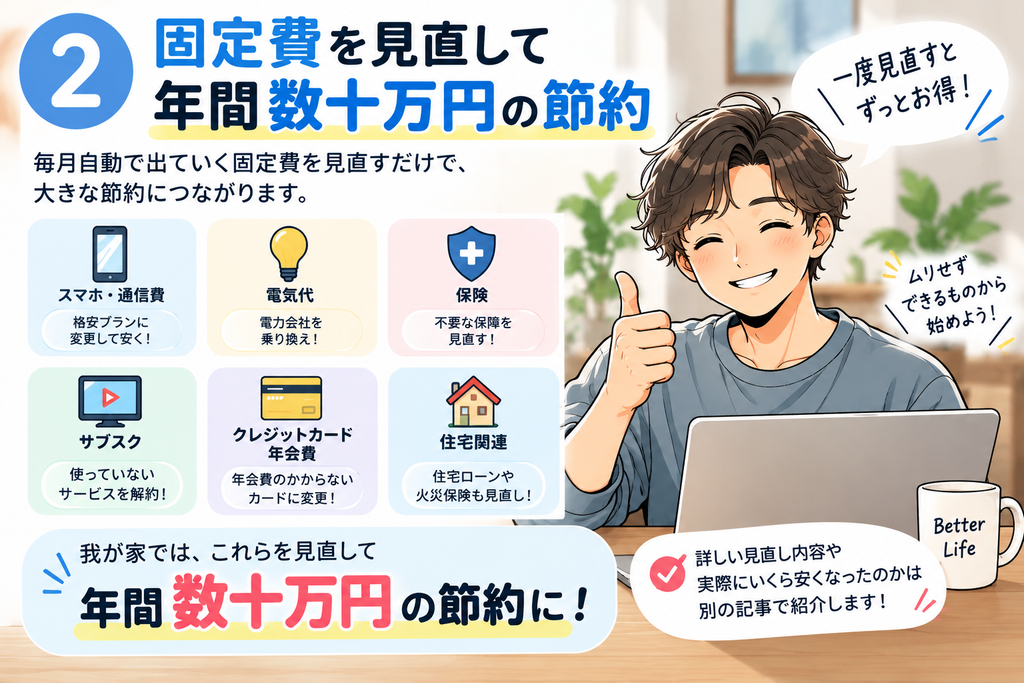
次に取り組んだのが固定費の見直しです。
我が家では、
・スマホ・通信費
・保険
・電気代
・サブスク
・その他の毎月の支払い
などを一つずつ確認しました。
その結果、年間で数十万円の節約につながりました。
毎日の食費を数十円削るより、一度見直せば効果が続く固定費から手をつける。
これは本当にやってよかったと感じています。
👉 実際に何を見直して、いくら安くなったのかも別記事で紹介します。
3.「安いから買う」をやめる
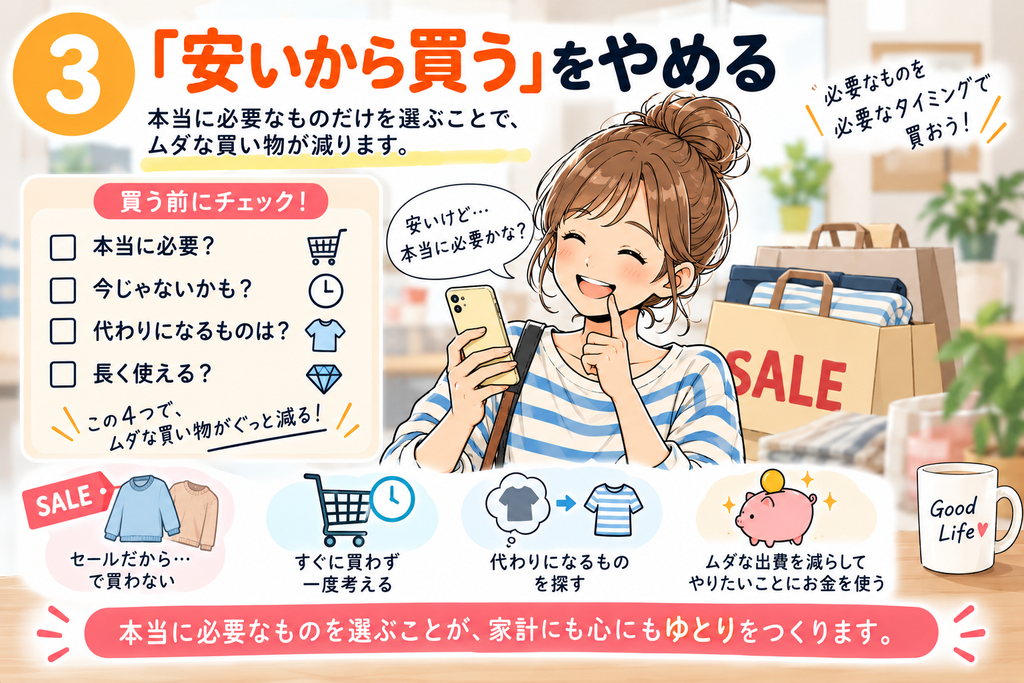
セールを見ると、
「安いから買っておこう!」
となりがちですよね。
我が家では、
「安いか?」ではなく「本当に必要か?」
を考えるようにしています。
ネットショッピングでも、すぐに購入せず一度カートに入れて時間を置く。
これだけでもムダな買い物が減りました。
4.節約できたお金を資産運用へ
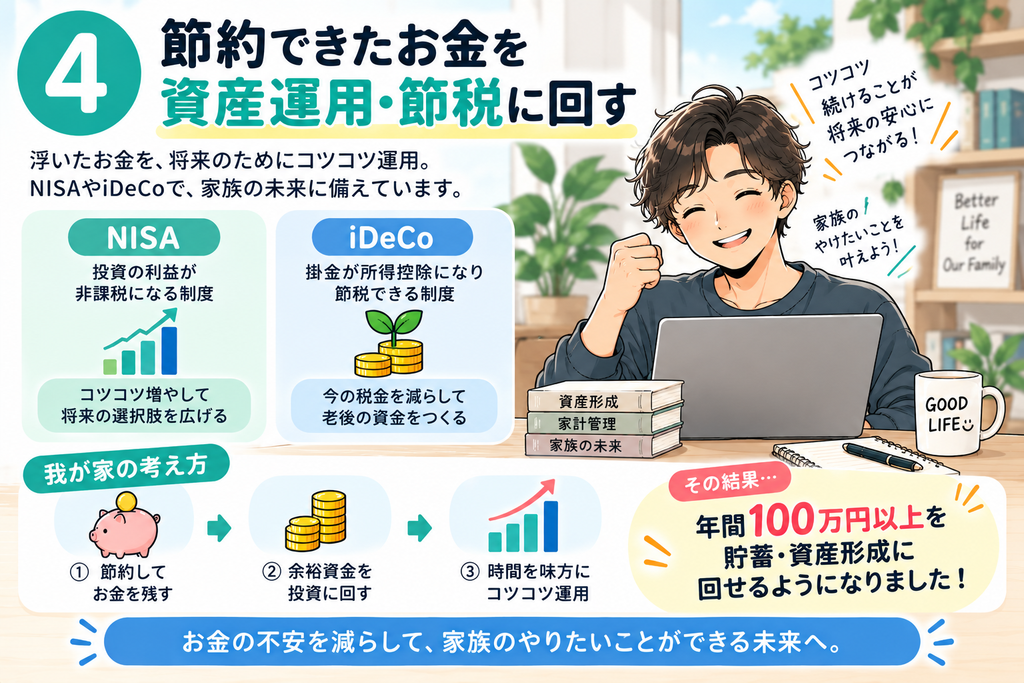
節約して浮いたお金を、そのまま使ってしまってはなかなか資産は増えません。
我が家では余裕資金の一部をNISAやiDeCoなどを活用した長期の資産運用に回しています。
さらに、iDeCoなどの税制優遇も活用。
節約する → お金を残す → 投資する
この流れを作ったことで、年間100万円以上を貯蓄・資産形成に回せるようになりました。
もちろん投資には元本割れのリスクがあります。
生活に必要なお金を確保したうえで、無理のない範囲で続けています。
👉 我が家のNISA・iDeCo・資産運用についても、今後詳しく紹介します。
5.家族で楽しむお金は削らない
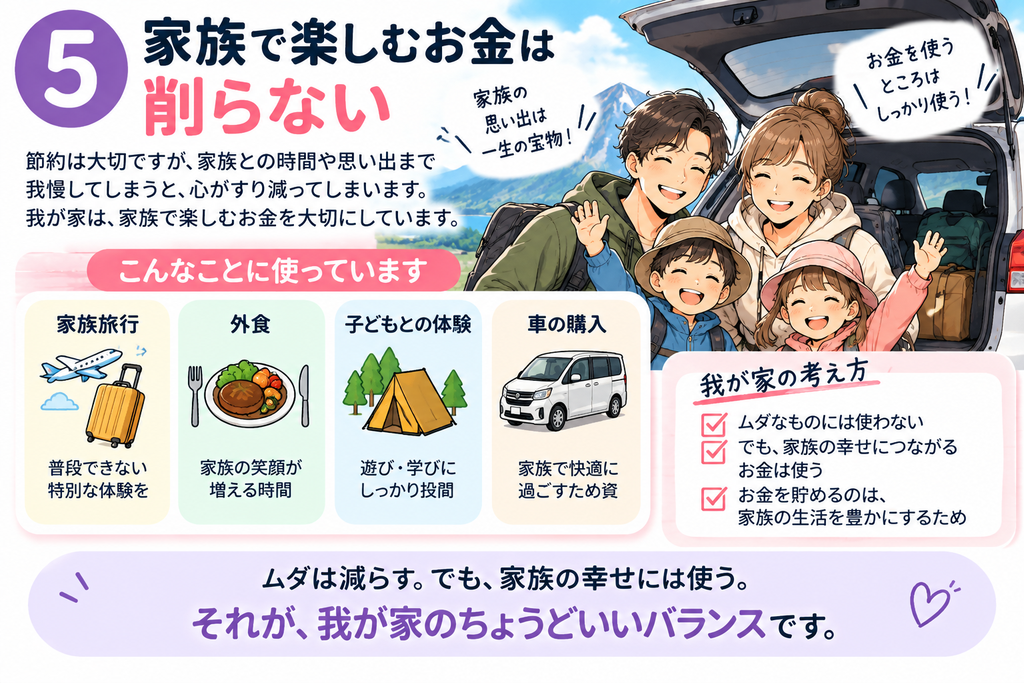
ここは我が家が特に大切にしているところです。
節約のために、
「旅行しない」
「外食しない」
「子どもと遊びに行かない」
では、ちょっと寂しいですよね。
ムダなものには使わない。でも、家族との思い出には使う。
今回、車を購入したのもその一つです。
お金を貯めること自体が目的ではなく、家族の生活を豊かにするためにお金を貯める。
これからも、この考え方は大切にしたいと思っています。
まとめ|まずは「家計を知る」ところから
我が家がやったことはシンプルです。
① 家計簿アプリで支出を把握する
② 固定費を見直す
③ ムダな買い物を減らす
④ 節約できたお金を資産運用する
⑤ 家族で楽しむお金は大切にする
これをコツコツ続けた結果、年間100万円以上を貯蓄・資産形成に回しながら、家族のための車も購入できました。
最初から全部やる必要はありません。
まずは、「毎月何にいくら使っているのか?」を知るところから。
このブログではこれから、我が家が実際にやってきた節約・家計管理・資産運用について、できるだけわかりやすく紹介していきます。
コメント